関西電力の株価急変動なぜ?公募増資の真相と今後の見通し徹底検証
関西圏の経済基盤を支え、高配当ディフェンシブ銘柄として長年個人投資家から厚い信頼を寄せられてきた関西電力(9503)。しかし、原発の順調な再稼働や歴史的な好業績に沸いた局面から一転、突如として激しい株価急落に見舞われるなど、近年稀に見るボラティリティの高さを見せています。かつて「電力株=安定資産」と信じてポートフォリオに組み入れた多くの投資家が、その激しい乱高下に戸惑いを隠せません。
業績が過去最高水準にあるはずのメガインフラ企業で、一体何が起きていたのでしょうか。大型公募増資がもたらした株式の希薄化ショック、電力業界を揺るがす原発再稼働の最新事情、そして現在の配当利回りと業績の実態まで、公開資料と市場関係者の証言を丹念に突き合わせながら、多角的な視点でその真相を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:好業績の最中に発表された約5,000億円規模の公募増資による最大約2割の株式希薄化懸念が、株価急落の主因となった。
- 要点2:原子力発電所7基の高稼働による業界トップクラスの収益力と、巨額投資がもたらす成長期待と財務リスクのせめぎ合いが続いている。
- 要点3:アナリストの目標株価は再評価の流れにあるが、買い時を見極めるには配当利回りだけでなくPBR1倍回復への道筋とエネルギー政策の動向精査が不可欠である。
【株価急変動の深層】一体なぜ乱高下したのか?公募増資ショックと市場の激震
関西電力の株価が突如として急落し、市場に巨大な衝撃を与えた発端は、2024年11月に突如発表された大規模な公募増資でした。国内市場だけでなく海外市場も含めて実施されたこの資本調達は、発行済み株式数が最大で約21%希薄化するものであり、調達規模は最大で約5,049億円に達しました。発表直後、翌営業日の株式市場では売り注文が殺到し、株価は一時ストップ安水準近くまで急降下する事態となりました。
当時、関西電力は原子力発電所の順調な稼働と燃料費調整額の影響により、純利益ベースで過去最高益を争う極めて力強い決算を発表していました。多くの市場参加者が「この好業績なら自社株買いやさらなる増配による株主還元強化があるのではないか」と期待していた矢先、市場の意表を突く形での超大型増資が発表されたのです。これが関西電力株価急落理由の根幹にある最大のファクターでした。
なぜ経営陣は株価下落を承知の上で増資に踏み切ったのでしょうか。同社の公式発表資料や決算説明会での説明によると、調達資金の主たる使途は、急速に需要が拡大する脱炭素電源(洋上風力や原子力安全対策など)への投資、次世代送配電網の強靭化、そして生成AI普及に伴うデータセンター向け電力需要のインフラ整備でした。東日本大震災以降、傷んだ自己資本比率を回復させ、成長投資と強固な財務体質を両立させるための決断だったと説明されています。
しかし、機関投資家や個人株主からすれば、1株あたり利益(EPS)の大幅な希薄化は避けられません。「なぜこのタイミングで既存株主を犠牲にするような調達を行うのか」という失望と疑念が膨らみ、海外ヘッジファンドなどの空売りも巻き込んで激しい株価の乱高下を引き起こしました。
【ネットの反応と阿鼻叫喚】関西電力株価掲示板で何が起きていたのか
発表直後、Yahoo!ファイナンスやみんかぶのコミュニティ機能である関西電力株価掲示板には、驚きと怒りに満ちた投稿が数万件規模で殺到しました。SNS上でもトレンド上位に「関電ショック」「公募増資」が浮上し、個人投資家の阿鼻叫喚が可視化される異例の事態となりました。
掲示板やSNSで飛び交った関西電力株価下落理由ネットの反応を仔細に分析すると、投資家たちの失望は単なる金銭的損失だけにとどまらず、企業と株主の信頼関係が揺らいだことに起因していることが分かります。
「新NISAで安定した配当目当てに買ったばかりなのに、いきなり2割も価値を薄められるなんて裏切りだ」
「最高益を出しているのに、なぜ既存株主から搾り取るのか。資本コストや株価を意識した経営とは程遠い」
「電力株はディフェンシブだから安心だと思い込んでいた自分が浅はかだった」
こうした生の叫びは、長年「電力株=値動きが穏やかで確実なインカムが得られる資産」と信じてきた個人投資家にとって、増資による価値毀損がどれほど精神的なトラウマとなったかを物語っています。株価掲示板では連日、夜間PTS(私設取引システム)での投げ売りや、追証に追い込まれた信用取引投資家の悲鳴が書き込まれ、パニック売りがさらなる売りを呼ぶ悪循環が形成されていました。
【データ比較検証】10年チャートと業績・配当利回りから見る現在地
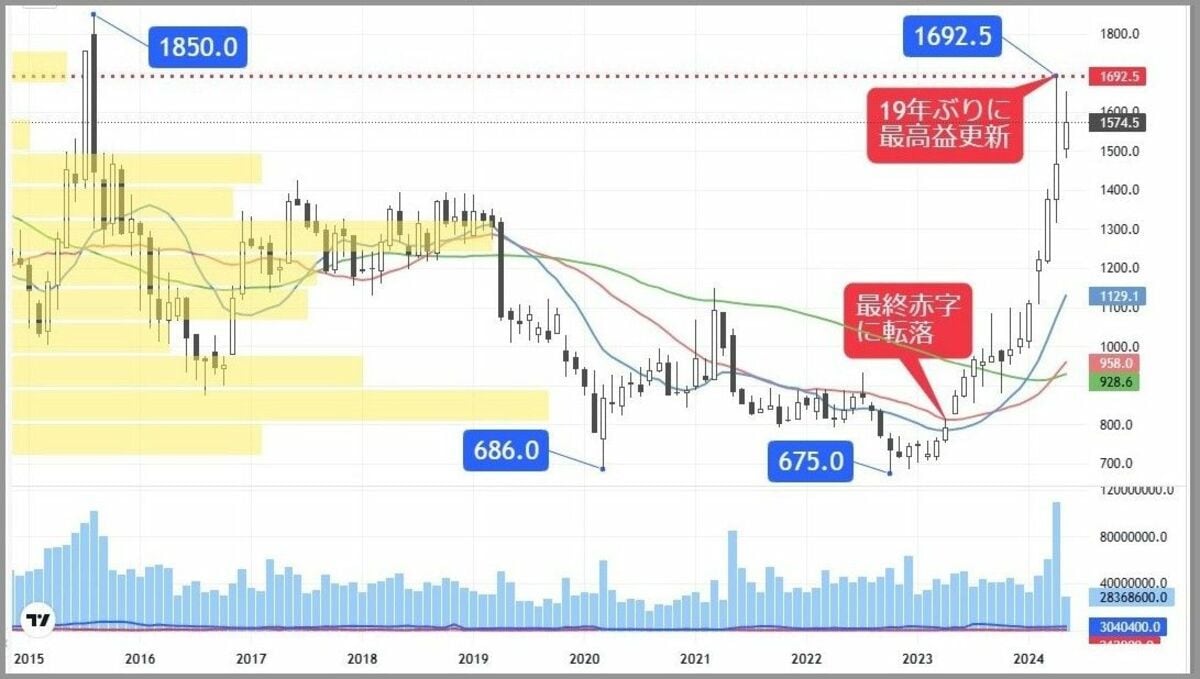
一時の感情的な混乱から離れ、冷徹に数字を検証してみましょう。長期的な視点を持つために関西電力株価チャート10年を振り返ると、同社の株価は激動の歴史を辿ってきました。2011年の東日本大震災後、原発全面停止に伴い数千億円規模の巨額赤字に転落し、一時は無配へと沈んだ時期があります。そこから美浜、高浜、大飯といった原発の再稼働を1基ずつ積み上げ、業績はV字回復を遂げました。
直近の関西電力決算発表業績、ならびに関西電力配当金推移と主要な投資指標を整理した比較表が以下となります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 株価水準の推移 | 公募増資発表前の2,700円前後から、一時1,800円台へ急落後、自律反発局面 | 東証プライム電力セクター平均 | 急落によって過度な割高感は解消されたが、上値には戻り売り圧力が残る |
| 配当金推移(1株あたり) | 無配時代(2012〜2015)から段階的増配を経て、年間約50円〜60円水準を維持 | 配当性向30%〜40%が標準 | 増資による株数増加後も配当維持をコミットしており、株主還元姿勢は保たれている |
| 配当利回り(現在) | 約3.0%〜3.8%前後(株価の変動レンジに応じて推移) | プライム市場平均:約2.0%〜2.3% | インカムゲイン銘柄としての利回り妙味は再び高水準な領域へ戻りつつある |
| PBR(実績) | 約0.7倍〜0.9倍(解散価値である1倍を依然下回る) | 東証推奨基準:1.0倍以上 | 公募増資で純資産が増加したため、PBR1倍達成へのハードルはかえって上昇した |
| 自己資本比率 | 約22%台から調達完了後に25%台超へ改善基盤を構築 | 大手電力の震災前平均:約30% | 既存株主の犠牲と引き換えに、バランスシートの安全性は大幅に強化された |
データを冷静に見渡せば、関西電力配当利回り現在の数値は依然としてプライム市場平均を大きく上回る魅力的な水準にあります。ただし、公募増資によって純資産が約5,000億円積み上がった結果、東証が上場企業に強く要請している「PBR1倍割れ是正」の達成ハードルが実質的に引き上げられた点は、投資家として見逃せない構造的変化です。
一般に知られていない盲点とネットの誤解|原発依存の光と影
ネット上の株式言説において、関西電力は「原発が稼働しているから大手電力の中で最強」「燃料高に最も強いから放置で儲かる」といった極端な楽観論か、あるいは「増資をするような企業は二度と買えない」という極端な悲観論のどちらかに偏りがちです。しかし、そこにはいくつかの重大な見落としが存在します。
まず押さえるべきは、関西電力原発再稼働最新ニュースの実情です。同社は福井県内に美浜3号機、大飯3・4号機、高浜1〜4号機の計7基を擁し、そのすべてが再稼働を果たしている国内随一の原発稼働率を誇ります。この低廉なベースロード電源の存在が、火力発電の燃料費高騰局面において他電力会社を圧倒する巨額利益を生み出す源泉となってきました。
しかし、ここには「40年超運転」という特有の構造リスクが横たわっています。高浜1・2号機や美浜3号機は運転開始から40年以上が経過した老朽原発であり、安全対策工事や定期検査の長期化、テロ対策施設(特定重大事故等対処施設)の維持・更新費用が常に発生します。さらに、使用済み核燃料の搬出先や乾式貯蔵施設の確保、中間貯蔵施設の県外搬出期限など、政治的・社会的な合意形成が遅れれば、稼働停止を余儀なくされる可能性を常に孕んでいます。
「原発が動いている=永遠に安泰」ではなく、「原発を動かし続けるために莫大な設備投資キャッシュが必要であり、それこそが今回の大型増資を招いた根本要因である」という因果関係を理解することこそが、ネットの表面的な議論から脱却するための必須知識です。
【プロの結論】関西電力株の買い時いつ?アナリスト予想と投資判断基準
それでは、多くの投資家が最も関心を寄せる関西電力買い時いつという問いに対して、どのような判断軸を持つべきでしょうか。市場の第一線で分析を続ける大手証券各社の関西電力目標株価アナリスト予想を見ると、増資発表直後こそ目標株価の引き下げが相次いだものの、その後は2,200円〜2,800円前後のレンジに収斂しつつあります。
プロのアナリストたちが注目しているのは、希薄化の痛みを織り込んだ後の「中長期的なキャッシュフロー創出力」です。関西電力は関西圏だけでなく首都圏への電力供給や、AI時代における大型データセンターの誘致案件で優位に立っており、将来の電力販売量の伸びしろは他社に比べて底堅い評価を受けています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
市場心理学および資本政策の観点から導き出される、関西電力株に対する明確な適合基準は以下の通りです。
▼ 関西電力株への投資が向いている人
・インカムゲイン(配当収入)重視の長期保有者:配当利回り3%台後半を確保しつつ、5年〜10年単位でじっくり配当を再投資できる人。
・株価のボラティリティに動じない人:原発の定検入りや定期的な規制ニュースによる一時的な急落局面を「押し目買い」と捉えられる冷静さを持つ人。
・エネルギー安全保障の現実派:日本の脱炭素電源において、当面の間は原子力が不可欠であるという産業構造の現実を理解している人。
▼ 投資を慎重に避けるべき人
・短期的な株価上昇・キャピタルゲインを狙う人:増資による発行株数増加と上値に滞留するシコリ玉(損失を抱えた投資家の戻り売り)により、短期間での株価急騰は期待しにくい。
・企業の「株主還元姿勢」を最重要視する人:株主還元よりも設備投資や財務改善を優先して希薄化を実行した過去の経営判断に対し、心理的な不信感を払拭できない人。
・政治・地政学リスクを許容できない人:原発立地自治体との摩擦や規制基準の変更といった、一企業の手を離れたカントリーリスクに耐えられない人。
結論として、現在の株価水準は「公募増資の悪材料を相当程度織り込み、希薄化後の実力値に近づいた状態」と言えます。したがって、一括で資金を投じるのではなく、地合いの悪化や一時的なニュースで売られたタイミングを狙い、複数回に分けて時間分散エントリーすることが最もリスクを抑えた現実的な買い時戦略となります。
【関西 電力 の 株価】に関するよくある質問(FAQ)
Q1:なぜ関西電力は好業績なのに公募増資を実施したのですか?
A1:将来の脱炭素電源への巨額投資や、AI普及に伴うデータセンター向け送配電網の強化資金を確保するためです。また、東日本大震災以降に低下した自己資本比率を改善し、格付けを維持する目的もありましたが、1株あたりの価値が希薄化したため既存株主からは強い反発を受けました。
Q2:配当金は今後減配されるリスクはありますか?
A2:会社側は増資発表時にも配当維持の基本方針を示しており、急激な業績悪化がない限り現行水準の維持が基本シナリオです。ただし、大震災や大規模な原発トラブルで複数基が同時停止した場合には、過去のように減配や無配へ転落するリスクはゼロではありません。
Q3:関西電力の株価が元の高値に戻るにはどれくらい時間がかかりますか?
A3:増資により発行済み株式数が約2割増加したため、従来と同じ利益水準では1株利益が低くなります。増資前の高値を本格的に奪還するには、調達した資金を活用した投資が実を結び、会社全体の当期純利益がさらに2割以上拡大して希薄化分を埋める必要があり、数年単位の中長期的な時間軸を見込むのが自然です。
まとめ:激動のエネルギー相場を乗り切るための羅針盤
関西電力の株価が辿った急激な乱高下は、巨大インフラ企業が直面する「巨額の設備投資ニーズ」と「資本市場が求める株主還元」の深刻な利害衝突を鮮明に浮き彫りにしました。原発高稼働による圧倒的な収益力という強みがある一方で、予期せぬ資本調達による株式希薄化という市場の洗礼を浴びた事実は、投資家にとって決して忘れられない教訓です。
しかし、増資による資本増強を経て財務の安全性は高まり、高水準の配当利回りと底堅い電力需要という本来のファンダメンタルズは健在です。目先のネット上の過激な言説に振り回されることなく、発表される決算の数字、PBR改善に向けた経営陣の具体策、そして原発の稼働状況を客観的に観察し続けること。それこそが、荒波の続く電力株相場で着実に果実を手にするための確固たる羅針盤となるはずです。 (出典: 関西 電力 の 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
